Domain haarmilch.de kaufen?
Wir ziehen mit dem Projekt
haarmilch.de um.
Sind Sie am Kauf der Domain
haarmilch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haarmilch.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
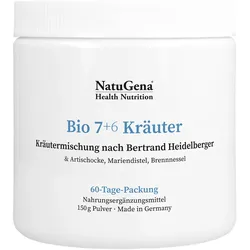
Bio 7 + 6 Kräuter Artischocke + Mariendistel Vegan 150 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - Bio 7ƴ Kräuter Kräutermischung nach Bertrand Heidelberger Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 2 gestrichene Messlöffel (entspricht 2,5 g, 2 TL), alternativ 2 x täglich 1 gestrichenen Messlöffel (1 TL). Optimal ist der Verzehr zu einer Mahlzeit mit 250 ml stillem, lauwarmem Wasser. Der Messlöffel befindet sich in der Dose. Nährwertdeklaration: Nährstoffe pro 2 Messlöffel (Tagesdosis) %NRV* Bio-Kräutermischung nach B. Heidelberger 250 mg ** Bio-Brennnessel-Pulver 500 mg ** Bio-Pfefferminzblatt-Pulver 375 mg ** Bio-Melissenblatt-Pulver 375 mg ** Bio-Kamillenblüten-Pulver 375 mg ** Bio-Mariendistelsamen-Pulver 312,5 mg ** Bio-Artischockenblatt-Extrakt, davon: 312,5 mg ** o Cynarin 7,8 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bio-Brennnesselblatt-Pulver, Bio-Pfefferminzblatt-Pulver, Bio-Melissenblatt-Pulver, Bio-Kamillenblüten-Pulver, Bio-Mariendistelsamen-Pulver, Bio-Artischockenblatt-Extrakt, Bio-Kräutermischung Bertrand Heidelberger (Bio-Bibernellwurzel-Pulver, Bio-Fenchel-Pulver, Bio-KümmelPulver, Bio-Wacholderbeeren-Pulver, Bio-Anis-Pulver, Bio-Schafgarbenkraut-Pulver, Bio-Wermutkraut-Pulver). Allergene: keine Nettofüllmenge: 150 g Aufbewahrungsbedingungen: Verschlossen, kühl, trocken und lichtgeschützt lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: NatuGena GmbH Münchener Str.149 85051 Ingolstadt Deutschland Telefon: ჽ 841 13 80 69 80 Telefax: ჽ 841 13 80 69 89 Mail: info@natugena.de Web: www.natugena.de Weitere Hinweise: Nur Nährstoffe (keine Hilfsstoffe, keine Farbstoffe, laut Gesetz keine Konservierungsstoffe, keine technologischen Zusätze wie Binde- und Trennmittel, keine versteckten Zusatzstoffe, frei von Gluten, Geschmacksverstärkern, Laktose, Aromen, Soja). Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.natugena.de und Angaben der Packungsbeilage Stand: 02/202621,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nasch Natur Dattelschokolade Zartbitter vegan bioErlebe intensiven Kakaogenuss in seiner reinsten Form: Nasch Natur Dattelschokolade Zartbitter vereint hochwertigen Kakao mit der natürlichen Süße sonnengereifter Datteln – ganz ohne raffinierten Zucker oder künstliche Zusätze. Die fein abgestimmte Rezeptur überzeugt mit einem vollmundigen, herben Geschmack und zartschmelzender Textur. Diese vegane Zartbitterschokolade ist nicht nur ein Genussmoment, sondern auch eine bewusste Entscheidung für natürliche Zutaten und bewussten Genuss. Deine Vorteile auf einen Blick: Edle Zartbitternote mit natürlicher Dattelsüße Vegan – frei von Milchprodukten Kein raffinierter Zucker, keine Zusatzstoffe Verpackt mit Blick auf die Umwelt Ideal für bewusste Genießer & alle, die puren Kakao lieben Nasch Natur – weil guter Geschmack keine Kompromisse braucht.4,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Bio 7 + 6 Kräuter Artischocke + Mariendistel Vegan 150 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - Bio 7ƴ Kräuter Kräutermischung nach Bertrand Heidelberger Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 2 gestrichene Messlöffel (entspricht 2,5 g, 2 TL), alternativ 2 x täglich 1 gestrichenen Messlöffel (1 TL). Optimal ist der Verzehr zu einer Mahlzeit mit 250 ml stillem, lauwarmem Wasser. Der Messlöffel befindet sich in der Dose. Nährwertdeklaration: Nährstoffe pro 2 Messlöffel (Tagesdosis) %NRV* Bio-Kräutermischung nach B. Heidelberger 250 mg ** Bio-Brennnessel-Pulver 500 mg ** Bio-Pfefferminzblatt-Pulver 375 mg ** Bio-Melissenblatt-Pulver 375 mg ** Bio-Kamillenblüten-Pulver 375 mg ** Bio-Mariendistelsamen-Pulver 312,5 mg ** Bio-Artischockenblatt-Extrakt, davon: 312,5 mg ** o Cynarin 7,8 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bio-Brennnesselblatt-Pulver, Bio-Pfefferminzblatt-Pulver, Bio-Melissenblatt-Pulver, Bio-Kamillenblüten-Pulver, Bio-Mariendistelsamen-Pulver, Bio-Artischockenblatt-Extrakt, Bio-Kräutermischung Bertrand Heidelberger (Bio-Bibernellwurzel-Pulver, Bio-Fenchel-Pulver, Bio-KümmelPulver, Bio-Wacholderbeeren-Pulver, Bio-Anis-Pulver, Bio-Schafgarbenkraut-Pulver, Bio-Wermutkraut-Pulver). Allergene: keine Nettofüllmenge: 150 g Aufbewahrungsbedingungen: Verschlossen, kühl, trocken und lichtgeschützt lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: NatuGena GmbH Münchener Str.149 85051 Ingolstadt Deutschland Telefon: ჽ 841 13 80 69 80 Telefax: ჽ 841 13 80 69 89 Mail: info@natugena.de Web: www.natugena.de Weitere Hinweise: Nur Nährstoffe (keine Hilfsstoffe, keine Farbstoffe, laut Gesetz keine Konservierungsstoffe, keine technologischen Zusätze wie Binde- und Trennmittel, keine versteckten Zusatzstoffe, frei von Gluten, Geschmacksverstärkern, Laktose, Aromen, Soja). Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.natugena.de und Angaben der Packungsbeilage Stand: 02/202621,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nasch Natur Dattelschokolade Zartbitter vegan bioErlebe intensiven Kakaogenuss in seiner reinsten Form: Nasch Natur Dattelschokolade Zartbitter vereint hochwertigen Kakao mit der natürlichen Süße sonnengereifter Datteln – ganz ohne raffinierten Zucker oder künstliche Zusätze. Die fein abgestimmte Rezeptur überzeugt mit einem vollmundigen, herben Geschmack und zartschmelzender Textur. Diese vegane Zartbitterschokolade ist nicht nur ein Genussmoment, sondern auch eine bewusste Entscheidung für natürliche Zutaten und bewussten Genuss. Deine Vorteile auf einen Blick: Edle Zartbitternote mit natürlicher Dattelsüße Vegan – frei von Milchprodukten Kein raffinierter Zucker, keine Zusatzstoffe Verpackt mit Blick auf die Umwelt Ideal für bewusste Genießer & alle, die puren Kakao lieben Nasch Natur – weil guter Geschmack keine Kompromisse braucht.4,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Nasch Natur Dattelschokolade Haselnuss vegan bioKnackige Haselnüsse treffen auf zart schmelzende Schokolade – natürlich gesüßt mit Datteln und ganz ohne raffinierten Zucker. Nasch Natur Dattelschokolade Haselnuss vereint cremigen Kakaogenuss mit dem feinen Röstaroma hochwertiger Bio-Haselnüsse und sorgt so für ein vollmundiges Geschmackserlebnis, das du mit gutem Gefühl genießen kannst. Vegan, bio-zertifiziert und frei von künstlichen Zusätzen – für alle, die bewussten Genuss lieben. Das macht sie besonders: Mit knackigen Bio-Haselnüssen Feinste Dattelschokolade – natürlich süß, ohne Zuckerzusatz Vegan & bio-zertifiziert Frei von Palmöl, Soja & künstlichen Aromen Produziert & verpackt Nasch Natur – natürlich genießen, kompromisslos lecker.4,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Nasch Natur Dattelschokolade Pur vegan bioManchmal braucht es nicht viel, um richtig gut zu schmecken. Nasch Natur Dattelschokolade Pur konzentriert sich auf das Wesentliche: feinster Kakao, cremige Kakaobutter und die natürliche Süße von Datteln – sonst nichts. Ohne raffinierten Zucker, ohne Zusätze, ohne Kompromisse. Diese vegane Schokolade ist die perfekte Wahl für alle, die puren Schokoladengenuss in seiner natürlichsten Form lieben. Samtig, harmonisch und angenehm süß – ganz ohne schlechtes Gewissen. Das steckt drin (und nichts, was nicht reingehört): Reiner Schokoladengenuss mit Datteln gesüßt Pflanzlich & vegan Kein raffinierter Zucker, keine Zusatzstoffe, kein Schnickschnack Ideal für bewusste Naschmomente Mit Liebe gemacht Nasch Natur – weil weniger oft mehr ist.4,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.